


 by
Lorsqu’il s’agit d’analyser une opportunité d’investissement immobilier, il existe de nombreux indicateurs financiers, mais rares sont ceux qui sont aussi déterminants pour évaluer le risque que le Loan to Value (LTV). Si vous commencez à constituer votre portefeuille dans le secteur immobilier, comprendre cet indicateur est la première étape pour prendre des décisions éclairées et évaluer la marge de sécurité de vos investissements.
Chez wecity, le LTV est l’un des critères incontournables de notre comité d’investissement avant la publication de toute opportunité. Nous vous expliquons ci-dessous, en termes simples, ce que cela signifie, comment l’interpréter et pourquoi nous privilégions des pourcentages prudents.
Qu’est-ce que le Loan to Value (LTV) ?
Le Loan to Value (LTV) est un ratio financier qui mesure le rapport, exprimé en pourcentage, entre le montant du prêt accordé et la valeur d’expertise officielle et indépendante du bien immobilier hypothéqué.
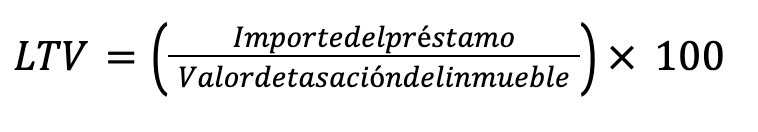
Point clé : le LTV ne tient pas compte des fonds propres ni des sommes déboursées par le promoteur. Le prix d’achat convenu entre les parties peut différer de la valeur d’expertise homologuée. Ce que le LTV indique objectivement, c’est la marge de sécurité dont dispose le prêt par rapport à la valeur de marché estimée du bien : plus le LTV est faible, plus la baisse de valeur que le bien immobilier pourrait subir lors d’une éventuelle vente aux enchères judiciaire serait importante avant de compromettre le remboursement de la dette.
Exemple pratique : comment interpréter la marge de couverture
Pour comprendre comment cela fonctionne dans la pratique, examinons un cas de figure courant :
Calcul du LTV : $(500 000\text{ €} \,/\, 1 000 000\text{ €}) \times 100 = \mathbf{50\,\%}$.
Valeur d’expertise officielle du bien (expert agréé par la Banque d’Espagne) : 1 000 000 € (même si le promoteur l’a acquis pour un montant différent, par exemple 800 000 €).
Prêt financé par Wecity : 500 000 €.
Que signifie ce pourcentage de 50 % pour l’investisseur ?
Cela signifie que le montant du prêt accordé ne représente que la moitié de la valeur estimée du bien immobilier. Si le promoteur venait à se trouver en situation de défaut de paiement et qu’il s’avérait nécessaire de recourir à une saisie hypothécaire de premier rang, l’actif disposerait d’une marge théorique de dépréciation de 50 % avant que le prix d’adjudication aux enchères ne soit inférieur à la dette restante.
Avertissement concernant les risques : Toutefois, un faible ratio LTV n’élimine pas le risque de perte et ne garantit pas le recouvrement intégral du capital. En cas de forte chute du marché, de manque de liquidité lors des ventes aux enchères judiciaires ou de frais liés à un litige, le prix d’adjudication final pourrait être inférieur à la dette accumulée, les investisseurs devant alors assumer une perte partielle ou totale de leur apport.
Pourquoi un LTV prudent protège-t-il l’investisseur ?
Dans le cadre d’opérations de financement alternatif, le bien immobilier sert de garantie hypothécaire. Si un projet rencontre de graves difficultés et que le promoteur n’est pas en mesure de rembourser le capital, c’est alors la garantie hypothécaire de premier rang.
Si le ratio LTV de l’opération est faible (par exemple, compris entre 50 % et 65 %), cela signifie que, dans le cas où il faudrait faire valoir la garantie et liquider le bien, il existe une marge importante pour vendre le bien immobilier — même à un prix inférieur à son estimation initiale — tout en obtenant suffisamment de capitaux pour rembourser la dette auprès des investisseurs.
Un faible LTV garantit-il l’absence de pertes ?
Il est essentiel de comprendre qu’aucun indicateur financier, aussi prudent soit-il, ne permet d’éliminer totalement le risque. Un LTV de 50 % ou de 40 % atténue considérablement l’impact d’une baisse des prix de l’immobilier, mais ne garantit pas de manière absolue le recouvrement intégral du capital.
Les procédures de saisie prennent du temps et, si le marché subit des corrections importantes qui font chuter de manière drastique la valeur de vente finale du bien en dessous du montant de la dette accumulée, cela pourrait entraîner une perte partielle ou totale. C’est pourquoi le LTV ne doit jamais être analysé isolément, mais conjointement avec la solvabilité du promoteur et la viabilité technique du projet, entre autres facteurs.
Diversification : votre deuxième niveau de sécurité
Comprendre le LTV vous aide à sélectionner de bons projets, mais la règle d’or pour protéger votre patrimoine consiste à ne pas concentrer l’intégralité de votre capital sur une seule opération. Sur wecity, vous pouvez constituer un portefeuille diversifié en investissant à partir de 500 € par projet. Répartir votre investissement entre plusieurs opportunités différentes présentant des LTV prudents constitue la stratégie la plus judicieuse pour réduire les risques et stabiliser vos rendements à moyen terme.
Souhaitez-vous commencer à diversifier votre portefeuille avec des opportunités analysées par notre comité des risques ?
Consultez les risques : https://www.wecity.com/riesgos