por
A la hora de analizar una oportunidad de inversión inmobiliaria, existen múltiples indicadores financieros, pero pocos son tan determinantes para evaluar el riesgo como el Loan to Value (LTV). Si estás empezando a construir tu cartera en el sector inmobiliario, entender esta métrica es el primer paso para tomar decisiones informadas y medir el margen de seguridad de tus aportaciones.
En wecity, el LTV es uno de los filtros innegociables de nuestro comité de inversiones antes de publicar cualquier oportunidad. A continuación, te explicamos qué significa de forma sencilla, cómo interpretarlo y por qué buscamos porcentajes conservadores.
¿Qué es el Loan to Value (LTV)?
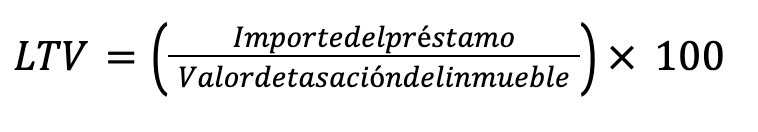
El Loan to Value (LTV) es un ratio financiero que mide la relación porcentual entre el importe del préstamo concedido y el valor de tasación oficial e independiente del inmueble hipotecado.
Punto clave: El LTV no mide los fondos propios ni el dinero que el promotor haya desembolsado. El precio de compra pactado entre las partes puede diferir del valor de tasación homologado. Lo que el LTV indica objetivamente es el colchón o margen de cobertura que tiene el préstamo frente al valor de mercado tasado del activo: cuanto menor sea el LTV, mayor caída de valor podría absorber el inmueble en una eventual subasta judicial antes de comprometer la devolución de la deuda.
Ejemplo práctico: Cómo interpretar el margen de cobertura
Para entender cómo funciona en la práctica, analicemos un supuesto habitual:
Cálculo del LTV: $(500.000\text{ €} \,/\, 1.000.000\text{ €}) \times 100 = \mathbf{50\,\%}$.
Valor de tasación oficial del activo (tasadora homologada por Banco de España): 1.000.000 € (con independencia de que el promotor lo haya adquirido por un importe distinto, por ejemplo, 800.000 €).
Préstamo financiado a través de wecity: 500.000 €.
¿Qué significa este 50 % para el inversor?
Significa que la deuda concedida representa únicamente la mitad del valor tasado del inmueble. Si el promotor incurriera en un impago sobrevenido y fuera necesario acudir a una ejecución hipotecaria de primer rango, el activo contaría con un margen teórico de depreciación del 50 % antes de que el precio de adjudicación en subasta fuera inferior a la deuda pendiente.
Advertencia de riesgo: No obstante, un LTV bajo no elimina el riesgo de pérdida ni garantiza la recuperación íntegra del capital. En un escenario de caída severa de mercado, falta de liquidez en subastas judiciales o costes derivados del litigio, el precio final de adjudicación podría ser inferior a la deuda acumulada, asumiendo los inversores una pérdida parcial o total de su aportación.
¿Por qué un LTV conservador protege al inversor?
En operaciones de financiación alternativa, el inmueble actúa como garantía hipotecaria. Si un proyecto sufre complicaciones graves y el promotor no puede devolver el capital, entra en juego la garantía hipotecaria de primer rango.
Si el LTV de la operación es bajo (por ejemplo, entre un 50% y un 65%), significa que, en el caso de tener que ejecutar la garantía y liquidar el activo, existe un margen amplio para vender el inmueble —incluso por un precio inferior a su tasación inicial— y aun así obtener capital suficiente para saldar la deuda con los inversores.
¿Un LTV bajo garantiza no tener pérdidas?
Es crucial entender que ninguna métrica financiera, por conservadora que sea, elimina el riesgo por completo. Un LTV del 50% o 40% mitiga considerablemente el impacto de una caída en los precios inmobiliarios, pero no garantiza de forma absoluta la recuperación íntegra del capital.
Los procesos de ejecución llevan tiempo y, si el mercado sufre ajustes severos que alteren drásticamente el valor final de venta del activo por debajo de la deuda acumulada, podría producirse una pérdida parcial o total. Por ello, el LTV nunca debe analizarse de forma aislada, sino junto a la solvencia del promotor y la viabilidad técnica del proyecto, entre otros factores.
Diversificación: Tu segunda capa de seguridad
Entender el LTV te ayuda a seleccionar buenos proyectos, pero la regla de oro para proteger tu patrimonio es no concentrar todo tu capital en una sola operación. En wecity puedes construir una cartera diversificada aportando desde 500 € por proyecto. Distribuir tu inversión en varias oportunidades distintas con LTVs conservadores es la estrategia más inteligente para diluir riesgos y estabilizar tus retornos a medio plazo.
¿Quieres empezar a diversificar tu cartera con oportunidades analizadas por nuestro comité de riesgos?
Consulta riesgos: https://www.wecity.com/riesgos