by
Quando si analizza un’opportunità di investimento immobiliare, ci sono tanti indicatori finanziari, ma pochi sono così determinanti per valutare il rischio come il Loan to Value (LTV). Se stai iniziando a costruire il tuo portafoglio nel settore immobiliare, capire questo indicatore è il primo passo per prendere decisioni informate e valutare il margine di sicurezza dei tuoi investimenti.
Su wecity, l’LTV è uno dei criteri imprescindibili del nostro comitato di investimento prima di pubblicare qualsiasi opportunità. Di seguito ti spieghiamo in modo semplice cosa significa, come interpretarlo e perché puntiamo su percentuali prudenti.
Cos’è il Loan to Value (LTV)?
Il Loan to Value (LTV) è un indice finanziario che misura il rapporto percentuale tra l’importo del prestito concesso e il valore di stima ufficiale e indipendente dell’immobile ipotecato.
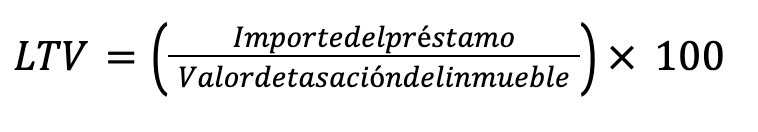
Punto chiave: l’LTV non tiene conto del capitale proprio né dei soldi che il promotore ha già investito. Il prezzo di acquisto concordato tra le parti può differire dal valore di perizia omologato. Ciò che l’LTV indica oggettivamente è il margine di sicurezza o di copertura del prestito rispetto al valore di mercato stimato del bene: più basso è l’LTV, maggiore è il calo di valore che l’immobile potrebbe subire in un’eventuale asta giudiziaria prima di compromettere il rimborso del debito.
Esempio pratico: come interpretare il margine di copertura
Per capire come funziona nella pratica, analizziamo un caso tipico:
Calcolo dell’LTV: $(500.000\text{ €} \,/\, 1.000.000\text{ €}) \times 100 = \mathbf{50\,\%}$.
Valore di stima ufficiale del bene (società di valutazione riconosciuta dalla Banca di Spagna): 1.000.000 € (indipendentemente dal fatto che il promotore lo abbia acquistato per un importo diverso, ad esempio 800.000 €).
Prestito finanziato tramite wecity: 500.000 €.
Cosa significa questo 50 % per l’investitore?
Significa che il prestito concesso rappresenta solo la metà del valore stimato dell’immobile. Se il promotore dovesse trovarsi in una situazione di insolvenza improvvisa e fosse necessario ricorrere a un’ esecuzione ipotecaria di primo grado, l’immobile avrebbe un margine teorico di svalutazione del 50% prima che il prezzo di aggiudicazione all’asta scendesse al di sotto del debito residuo.
Avviso di rischio: Tuttavia, un LTV basso non elimina il rischio di perdita né garantisce il recupero integrale del capitale. In caso di forte crollo del mercato, mancanza di liquidità nelle aste giudiziarie o costi legati al contenzioso, il prezzo finale di aggiudicazione potrebbe essere inferiore al debito accumulato, con gli investitori che si troverebbero a subire una perdita parziale o totale del proprio investimento.
Perché un LTV prudente protegge l’investitore?
Nelle operazioni di finanziamento alternativo, l’immobile funge da garanzia ipotecaria. Se un progetto incontra gravi difficoltà e il promotore non riesce a restituire il capitale, entra in gioco la garanzia ipotecaria di primo grado.
Se l’LTV dell’operazione è basso (ad esempio, tra il 50% e il 65%), significa che, nel caso in cui si dovesse ricorrere alla garanzia e liquidare il bene, c’è un ampio margine per vendere l’immobile — anche a un prezzo inferiore alla sua valutazione iniziale — e ottenere comunque capitale sufficiente per estinguere il debito con gli investitori.
Un LTV basso garantisce l’assenza di perdite?
È fondamentale capire che nessun indicatore finanziario, per quanto prudente possa essere, elimina completamente il rischio. Un LTV del 50% o del 40% attenua notevolmente l’impatto di un calo dei prezzi immobiliari, ma non garantisce in modo assoluto il recupero integrale del capitale.
I processi di esecuzione richiedono tempo e, se il mercato subisce forti oscillazioni che fanno scendere drasticamente il valore finale di vendita del bene al di sotto del debito accumulato, potrebbe verificarsi una perdita parziale o totale. Per questo motivo, l’LTV non va mai considerato da solo, ma insieme alla solvibilità del promotore e alla fattibilità tecnica del progetto, tra gli altri fattori.
Diversificazione: la tua seconda rete di sicurezza
Capire il LTV ti aiuta a scegliere progetti validi, ma la regola d’oro per proteggere il tuo patrimonio è non concentrare tutto il tuo capitale in un’unica operazione. Su wecity puoi costruire un portafoglio diversificato investendo a partire da 500 € per progetto. Distribuire il tuo investimento su diverse opportunità con LTV prudenti è la strategia più intelligente per ridurre i rischi e stabilizzare i tuoi rendimenti a medio termine.
Vuoi iniziare a diversificare il tuo portafoglio con opportunità analizzate dal nostro comitato di rischio?
Controlla i rischi: https://www.wecity.com/riesgos