por
Quando se trata de analisar uma oportunidade de investimento imobiliário, existem vários indicadores financeiros, mas poucos são tão determinantes para avaliar o risco como o Loan to Value (LTV). Se estás a começar a construir a tua carteira no setor imobiliário, perceber esta métrica é o primeiro passo para tomares decisões informadas e avaliares a margem de segurança dos teus investimentos.
Na wecity, o LTV é um dos critérios imprescindíveis do nosso comité de investimentos antes de publicarmos qualquer oportunidade. A seguir, explicamos-te de forma simples o que significa, como interpretá-lo e por que procuramos percentagens conservadoras.
O que é o Loan to Value (LTV)?
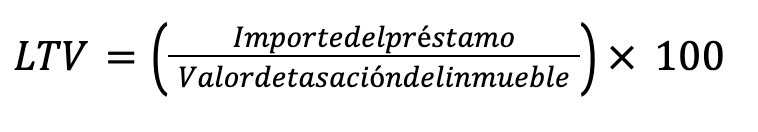
O Loan to Value (LTV) é um rácio financeiro que mede a relação percentual entre o montante do empréstimo concedido e o valor de avaliação oficial e independente do imóvel hipotecado.
Ponto-chave: O LTV não mede o capital próprio nem o dinheiro que o promotor tenha desembolsado. O preço de compra acordado entre as partes pode diferir do valor de avaliação homologado. O que o LTV indica objetivamente é a margem de segurança ou cobertura que o empréstimo tem em relação ao valor de mercado avaliado do ativo: quanto menor for o LTV, maior será a queda de valor que o imóvel poderá absorver numa eventual leilão judicial antes de comprometer o reembolso da dívida.
Exemplo prático: Como interpretar a margem de cobertura
Para perceberes como isto funciona na prática, vamos analisar um caso comum:
Cálculo do LTV: $(500 000\text{ €} \,/\, 1 000 000\text{ €}) \times 100 = \mathbf{50\,\%}$.
Valor oficial de avaliação do ativo (avaliador homologado pelo Banco de Espanha): 1 000 000 € (independentemente de o promotor o ter adquirido por um valor diferente, por exemplo, 800 000 €).
Empréstimo financiado através da wecity: 500 000 €.
O que significa este 50 % para o investidor?
Isso significa que o empréstimo concedido representa apenas metade do valor de avaliação do imóvel. Se o promotor imobiliário entrar em incumprimento e for preciso recorrer a uma execução hipotecária de primeira ordem, o ativo teria uma margem teórica de depreciação de 50 % antes de o preço de adjudicação no leilão ficar abaixo da dívida pendente.
Aviso de risco: No entanto, um LTV baixo não elimina o risco de perda nem garante a recuperação total do capital. Num cenário de queda acentuada do mercado, falta de liquidez em leilões judiciais ou custos decorrentes de litígios, o preço final de adjudicação pode ser inferior à dívida acumulada, o que significa que os investidores podem sofrer uma perda parcial ou total do seu investimento.
Porque é que um LTV conservador protege o investidor?
Nas operações de financiamento alternativo, o imóvel serve de garantia hipotecária. Se um projeto tiver problemas graves e o promotor não conseguir devolver o capital, entra em jogo a garantia hipotecária de primeiro grau.
Se o LTV da operação for baixo (por exemplo, entre 50% e 65%), isso significa que, caso seja necessário executar a garantia e liquidar o ativo, há uma margem ampla para vender o imóvel — mesmo por um preço inferior à sua avaliação inicial — e, mesmo assim, obter capital suficiente para saldar a dívida com os investidores.
Um LTV baixo garante que não haja prejuízos?
É fundamental perceber que nenhuma métrica financeira, por mais conservadora que seja, elimina completamente o risco. Um LTV de 50% ou 40% atenua consideravelmente o impacto de uma queda nos preços imobiliários, mas não garante de forma absoluta a recuperação total do capital.
Os processos de execução demoram tempo e, se o mercado sofrer ajustes severos que alterem drasticamente o valor final de venda do ativo para um valor inferior à dívida acumulada, pode ocorrer uma perda parcial ou total. Por isso, o LTV nunca deve ser analisado isoladamente, mas sim em conjunto com a solvência do promotor e a viabilidade técnica do projeto, entre outros fatores.
Diversificação: a tua segunda camada de segurança
Compreender o LTV ajuda-te a escolher bons projetos, mas a regra de ouro para proteger o teu património é não concentrar todo o teu capital numa única operação. Na wecity, podes construir uma carteira diversificada com um investimento a partir de 500 € por projeto. Distribuir o teu investimento por várias oportunidades diferentes com LTVs conservadores é a estratégia mais inteligente para diluir riscos e estabilizar os teus retornos a médio prazo.
Queres começar a diversificar a tua carteira com oportunidades analisadas pelo nosso comité de risco?
Verifica os riscos: https://www.wecity.com/riesgos