

Description
wecity respecte les dispositions du règlement (UE) 2020/1503 du Parlement européen et du Conseil du 7 octobre 2020 relatif aux prestataires européens de services de financement en fonds propres pour les entreprises et du titre V de la loi 5/2015 relative à la promotion du financement des entreprises telle que modifiée par la loi 18/2022 du 28 septembre relative à la création et à la croissance des entreprises. Elle est autorisée par la CNMV en tant que prestataire de services de financement participatif, enregistrée sous le numéro 9, avec une proposition favorable de la Banque d’Espagne.
Investisseur, avant d’effectuer votre investissement, veuillez lire les informations de base pour le client investisseur, ainsi que le délai de réflexion précontractuel pour les investisseurs inexpérimentés .
Skin in the game: « Conformément à l’article 8, paragraphe 2, du règlement (UE) 2020/1503 du Parlement européen et du Conseil du 7 octobre 2020 relatif aux prestataires européens de financement participatif, nous vous informons que, dans le cadre de cette opération , les associés, dirigeants et salariés de wecity pourront investir. Ces investissements seront réalisés selon les mêmes conditions que celles applicables aux autres investisseurs, sans bénéficier d’un traitement préférentiel ni d’un accès privilégié à l’information »
L’investissement
- Type: Prêt immobilier à taux fixe
- Objet du prêt : Travaux.
- Garantie : hypothèque depremier rang .
- Délai : 10 mois (+6 mois d’extension possible).
- Délai de remboursement obligatoire : 6 mois.
- Taux d’intérêt : 11,25 % par an.
- Rendement total estimé : 9,38 %
- Paiement des intérêts : à l’échéance.
- Évaluation actuelle : 2 850 000,00 € | LTV : 38 ,60 %
- Évaluation HET : 4 774 000,00 € | LTV : 43 ,98 %
- Taux de prêt sur valeur (LTV) au 1er prélèvement : 45,61 %
- Note: A
- Apports :
- Promoteur : 1 063 000,00 €
- Prêt wecity – Phase II : 1 000 000,00 €
- Investissement minimum : 500 €
- Investissement maximal : 500 € au cours des dix premières minutes.
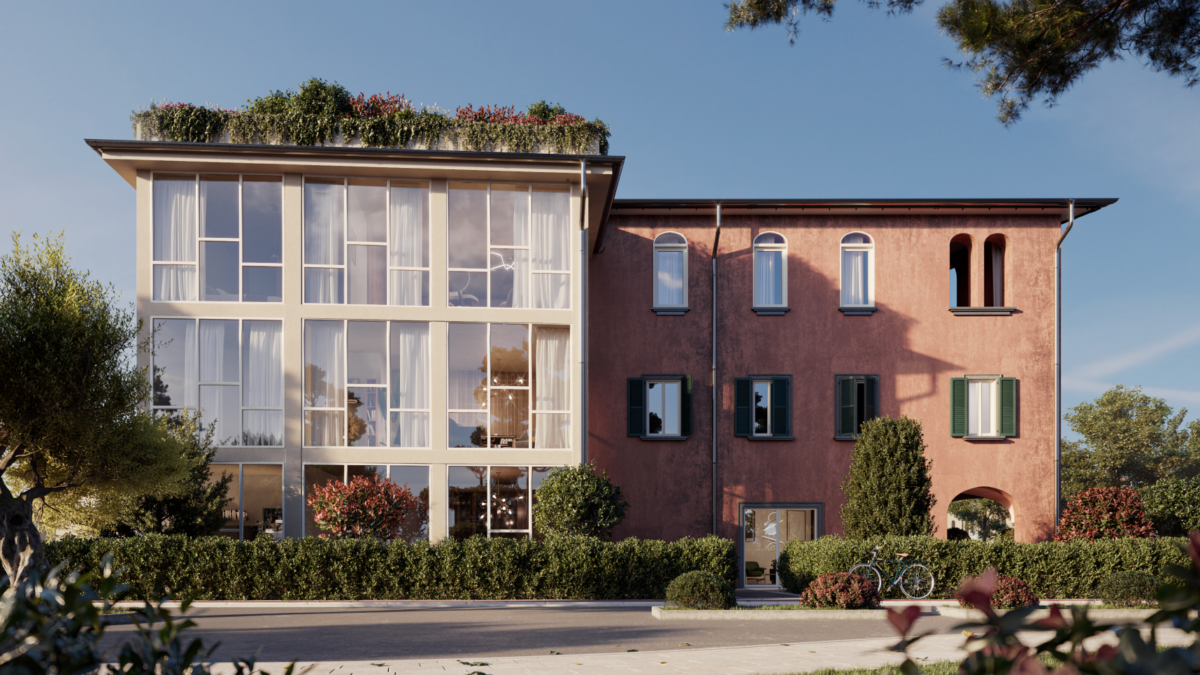
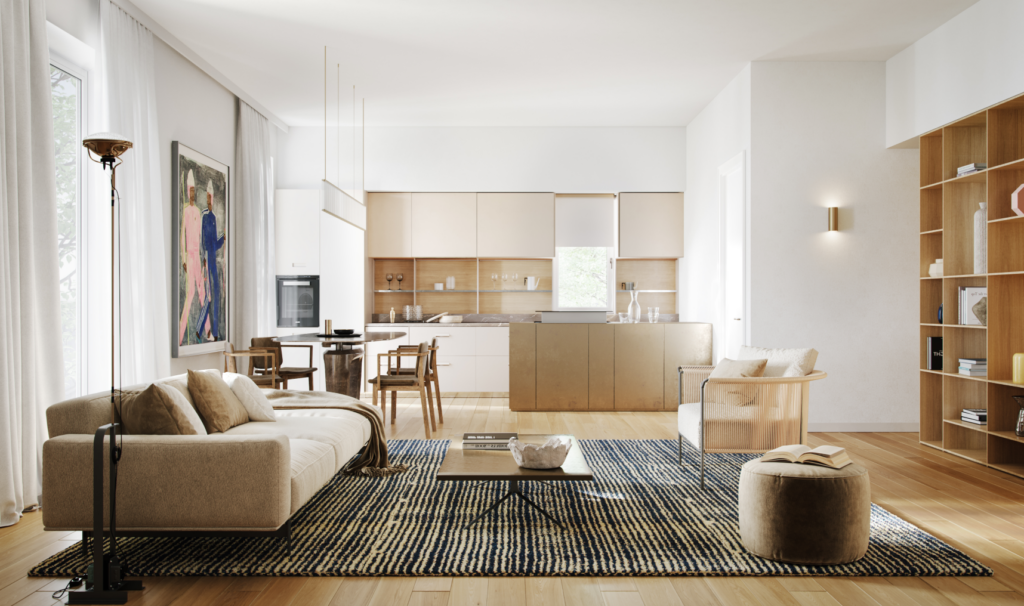
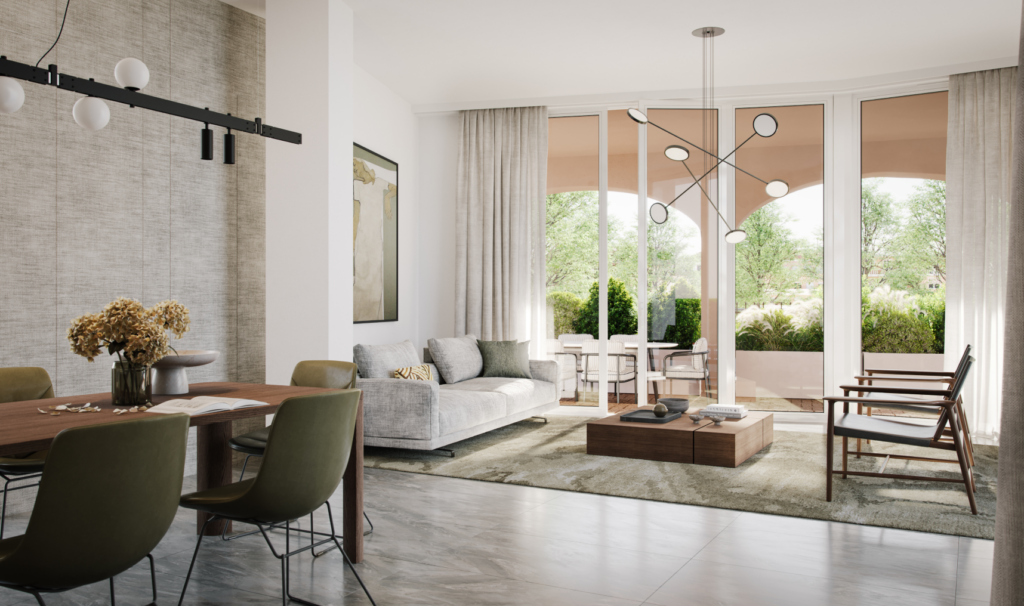
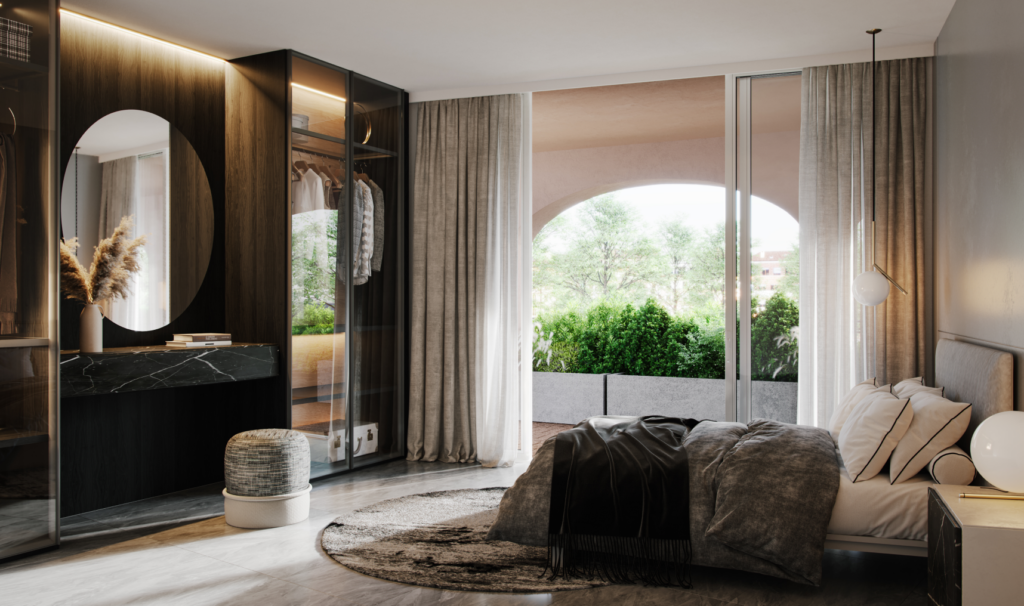
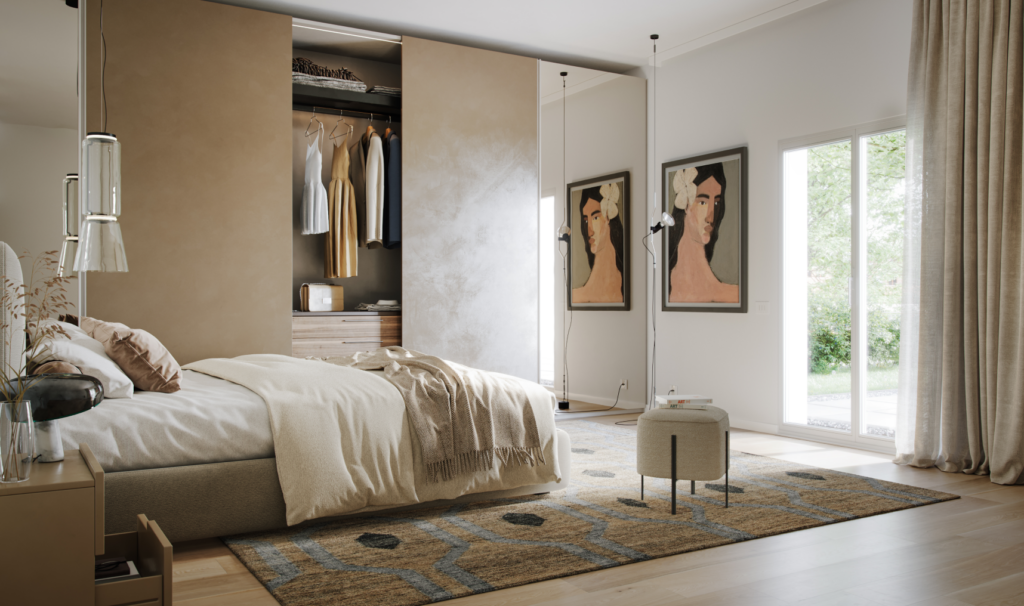
Le promoteur Effea srl sollicite un financement par l’intermédiaire de wecity afin d’acheter et d’achever la rénovation d’un immeuble situé Via Teresa Bandettini 580 (Lucques, Italie), où seront aménagés 11 appartements et 22 places de stationnement (11 couvertes et 11 non couvertes), ainsi qu’un terrain situé au même endroit.
Le bâtiment présente une surface construite de 1 083 m². Sur le plan urbanistique, le permis de construire a déjà été obtenu en 2025 et est actuellement en vigueur ; l’avancement des travaux s’élève à 43 %. Sur le plan commercial, 3 logements sur 11 ont été vendus (27,30 %).
Le projet sera financé par un prêt hypothécaire à taux fixe de 11,25 %, d’un montant de 2 100 000 € (en deux phases), qui sera garanti par une hypothèque sur 1erdegré sur les actifs et dont la durée normale sera de 12 mois + 6 mois de prolongation éventuelle. Dans cette phase II, le montant de financement visé s’élèvera à 1 000 000 €, qui sera affecté aux travaux. La durée prévue est de 10 mois.
Le promoteur a apporté des fonds propres d’un montant de 1 063 000 € pour la phase I des travaux, ce qui représente 31,97 % du montant total des fonds nécessaires à la réalisation du projet.
Le désengagement des investisseurs est prévu parallèlement à la vente des logements.
Le projet
Localisation et environnement
Garantie hypothécaire
Le prêt sera garanti par une hypothèque depremier rang sur le bien immobilier situé Via Teresa Bandettini 580, à Lucques, en Italie.
Selon le rapport d’évaluation réalisé par RYZE, la valeur actuelle s’élève à 2 850 000,00 € et la valeur estimée en hypothèse de bâtiment achevé(HET) à 4 774 000,00 €. Le prêt à accorder au promoteur immobilier dans le cadre de cette deuxième phase s’élève à 1 000 000,00 €, ce qui correspond à un ratio prêt/valeur (LTV) HET de 43,98 % et à un LTV de première disposition de 45,61 %
Agent de garantie
La constitution, la conservation, la gestion, l’administration et, le cas échéant, la réalisation du droit réel de gage au nom des investisseurs de wecity seront assurées par une entité externe à wecity.
Dans ce cas, l’agent de garantie désigné sera celui indiqué dans le contrat de prêt.
Notation
wecity, en tant que prestataire de services de financement participatif et conformément au règlement délégué (UE) 2024/358 complétant le règlement (UE) 2020/1503 du Parlement européen et du Conseil, fournit une description de la méthode de notation de crédit
des projets utilisée pour calculer les notations. Si le calcul repose sur des comptes non audités, cela sera clairement indiqué dans la description de la méthode.
Suivi
Le promoteur devra justifier l’utilisation des fonds dans chacune des demandes. L’utilisation des fonds par le promoteur sera contrôlée par une société externe à wecity.
Conformité avec le règlement (UE) 2020/1503 🇪🇺
Avertissement sur les risques
Investir dans ce projet de financement participatif comporte des risques, y compris celui de perdre tout ou partie de l’argent investi. Votre investissement n’est pas couvert par les systèmes de garantie des dépôts établis conformément à la directive 2014/49/UE du Parlement européen et du Conseil (*). Votre investissement n’est pas couvert par les systèmes d’indemnisation des investisseurs établis conformément à la directive 97/9/CE du Parlement européen et du Conseil (**). Il est possible que vous ne retiriez aucun rendement de votre investissement. Il ne s’agit pas d’un produit d’épargne et il est recommandé de ne pas investir plus de 10 % de votre patrimoine net dans des projets de financement participatif. Il est possible que vous ne puissiez pas céder les instruments de placement quand vous le souhaitez. Même s’il peut les céder, il pourrait subir des pertes.
Délai de réflexion précontractuel pour les investisseurs non expérimentés
Les investisseurs non expérimentés disposent d’un délai de réflexion de quatre (4) jours pendant lequel ils peuvent, à tout moment, révoquer ou renoncer à leur offre d’investissement ou à leur manifestation d’intérêt pour l’offre de financement participatif sans avoir à justifier leur décision et sans encourir de sanction. La période de réflexion commence au moment où l’investisseur potentiel non expérimenté fait une offre d’investissement ou exprime son intérêt et expire quatre jours civils après cette date. Pour exercer leur droit de rétractation, les investisseurs peuvent envoyer un e-mail à l’adresse suivante : reclamaciones@wecity.io, en remplissant le champ « objet » de cet e-mail de la manière suivante : « RÉVOCATION – Nom de l’opportunité – Nom et prénom de l’investisseur ». Si vous avez effectué un apport en espèces lié à l’offre de financement, ce montant vous sera restitué dans les plus brefs délais sur le portefeuille que vous avez ouvert en tant qu’investisseur/utilisateur de la plateforme « WECITY » auprès de l’établissement de paiement « LEMONWAY ».
Risque de crédit
Le risque de crédit est défini comme la perte pouvant résulter du non-paiement par la contrepartie d’une opération financière. Dans ce cas précis, le risque que le promoteur ne paie pas le principal et/ou les intérêts du prêt.
Risque sectoriel Risques inhérents au secteur spécifique.
Ces risques peuvent être causés, par exemple, par un changement des conditions macroéconomiques, une réduction de la demande dans le secteur dans lequel le projet de financement participatif est mis en œuvre et des dépendances vis-à-vis d’autres secteurs. Dans tous les cas, l’investisseur doit garder à l’esprit que des conditions économiques défavorables ou des changements conjoncturels peuvent conduire à une diminution de la capacité du promoteur à respecter ses engagements financiers en ce qui concerne le prêt.
Risque de défaillance
Le risque que le promoteur du projet puisse être soumis à une procédure de faillite et à d’autres événements affectant le projet ou le promoteur du projet et entraînant la perte de l’investissement pour les investisseurs. Ces risques peuvent être causés par divers facteurs, y compris, sans s’y limiter : un changement (grave) des circonstances macroéconomiques, une mauvaise gestion, un manque d’expérience, une fraude, un financement qui ne correspond pas à l’objet social, un échec du lancement du produit ou un manque de liquidité. En cas de faillite du promoteur, les titulaires des créances seront considérés comme des créances privilégiées, car elles sont garanties par une hypothèque, conformément au classement et à l’ordre de priorité des créances établis par le décret législatif royal 1/2020 du 5 mai, qui approuve le texte consolidé de la loi sur les faillites (ci-après, la « loi sur les faillites »), à l’exception des montants qui, en application de l’article 272 de la loi sur les faillites, doivent être classés, selon le cas, comme créance ordinaire ou comme créance subordonnée.
Risque de rendement inférieur ou retardé
Le risque que le rendement soit inférieur aux prévisions ou que le projet ne respecte pas le paiement du capital ou des intérêts.
Risque d’illiquidité de l’investissement
Le risque que les investisseurs ne puissent pas vendre leur investissement. Il n’existe pas de marché actif pour le prêt, il est donc possible que l’investisseur ne puisse pas trouver un tiers à qui céder le prêt.
Autres risques
Risques qui sont, entre autres, hors du contrôle du promoteur du projet, tels que les risques politiques ou réglementaires.
Vous devez vous connecter ou être enregistré pour voir cette section
Vous devez vous connecter ou être enregistré pour voir cette section
Vous devez vous connecter ou être enregistré pour voir cette section
Vous devez vous connecter ou être enregistré pour voir cette section
Vous devez vous connecter ou être enregistré pour voir cette section